
BIL INVESTMENT INSIGHTS
Jusqu’à présent, la zone euro a étonnamment bien résisté au choc énergétique. Pourtant, sous la surface, la hausse des coûts des carburants, l’affaiblissement des mesures de soutien budgétaire et la résilience de la croissance laissent penser que la lutte de la BCE contre l’inflation est loin d’être terminée.
Malgré le choc d’approvisionnement énergétique qui perdure, l’inflation n’a pas posé de problème majeur dans la zone euro depuis le début de l’année. Les anticipations d’inflation sont restées relativement modérées et les investisseurs ont dans un premier temps considéré le choc énergétique au Moyen-Orient comme un événement temporaire. Cependant, le contexte inflationniste devient de plus en plus difficile. La conjonction de la hausse des prix de l’énergie, de l’affaiblissement des mesures de soutien budgétaire, de la hausse des prix alimentaires et d’une activité économique tenace laisse penser que l’inflation pourrait rester supérieure à l’objectif de la BCE plus longtemps que beaucoup ne le prévoient.
Tout commence par l’énergie. La fermeture de fait du détroit d’Ormuz à la suite du conflit avec l’Iran a déclenché une forte hausse des prix du pétrole et du gaz. Alors que les investisseurs s’attendaient initialement à un retour rapide à la normale des prix de l’énergie, l’évanouissement des espoirs d’une percée diplomatique a de nouveau fait grimper les cours du pétrole, le Brent s’échangeant actuellement autour de 105 dollars le baril. La principale préoccupation ne réside pas seulement dans le niveau actuel des prix, mais dans la prise de conscience que le pétrole pourrait ne pas revenir de sitôt aux niveaux d’avant la guerre avec l’Iran. Les prix du gaz naturel ont connu une hausse encore plus marquée et, contrairement au pétrole, leur impact sur les ménages et les entreprises se fait généralement sentir avec un décalage important, les prix de gros se répercutant progressivement sur les factures. Par conséquent, l’impact inflationniste total du choc énergétique est probablement encore à venir.
Une différence cruciale par rapport à la crise énergétique de 2022-2023 réside dans la réponse budgétaire limitée, compte tenu de déficits sous-jacents déjà élevés. Au plus fort de la crise énergétique de 2022, le montant total des subventions énergétiques de l’UE avait atteint 457 milliards d’euros. En revanche, en mai, la Commission européenne estimait que le coût budgétaire des mesures annoncées en réponse au choc énergétique au Moyen-Orient s’élevait à 14,5 milliards d’euros, ce chiffre pouvant atteindre 38,6 milliards d’euros si toutes les mesures étaient prolongées jusqu’à fin 2026. Les dépenses absolues par rapport à 2022-2023 restent donc nettement plus modestes.
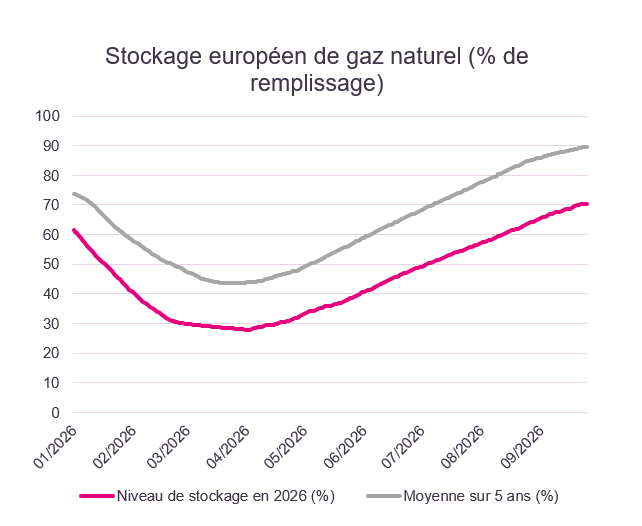
La faiblesse de la marge de manœuvre budgétaire survient à un moment inopportun. L’Europe doit continuer à reconstituer ses stocks d’énergie alors que les prix des matières premières restent élevés. Il convient notamment de noter que les installations souterraines de stockage de gaz dans l’ensemble de l’UE ne sont remplies qu’à environ 71 %, soit le niveau le plus bas jamais enregistré à cette période de l’année depuis le début de la collecte des données en 2011. La reconstitution des stocks à des prix élevés pourrait exercer une pression à la hausse supplémentaire sur les coûts énergétiques à l’approche de l’hiver, augmentant ainsi le risque que l’inflation globale reste obstinément élevée jusqu’en 2027.
Source : Bloomberg, BIL
Les risques d’inflation s’étendent également au-delà des effets directs du secteur de l’énergie. Les prix des denrées alimentaires ont déjà connu une hausse substantielle ces dernières années, et de nouvelles pressions à la hausse se font sentir. La guerre en Iran a fait grimper les coûts de l’énergie et des engrais, tandis que les conditions météorologiques défavorables liées au phénomène El Niño exercent une pression supplémentaire sur la production agricole. La combinaison de la hausse des coûts des engrais, des transports et de l’énergie devrait se répercuter sur les prix des denrées alimentaires au cours des prochains trimestres.
Il est encourageant de constater qu’il n’existe toujours pas d’arguments solides suggérant que ces chocs aient généré des effets de second tour significatifs. La présidente de la BCE, Christine Lagarde, a déclaré à plusieurs reprises que la banque centrale ne disposait pas encore de preuves convaincantes indiquant que les prix de l’énergie se répercutent sur une hausse des salaires dans l’ensemble de l’économie.
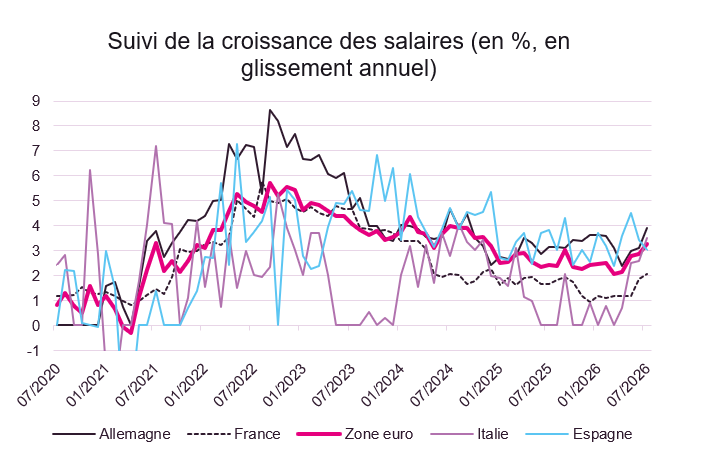
Nous estimons toutefois qu’il ne faut pas écarter le risque d’une généralisation des pressions inflationnistes. Comme le montre le graphique, les salaires commencent déjà à augmenter progressivement dans les plus grandes économies de la zone euro.
Source : Bloomberg, BIL
Le risque est qu’une période prolongée d’inflation supérieure à l’objectif finisse par influencer les négociations salariales, d’autant plus que les marchés du travail restent relativement résilients dans une grande partie de la zone euro.
Les données économiques récentes n’apportent guère de réconfort sur le front de l’inflation. Les résultats d’enquêtes suggèrent que l’activité dans la zone euro continue de bien se maintenir malgré la hausse des prix des matières premières. L’indice PMI composite reste compatible avec une expansion en cours et laisse entrevoir une accélération des pressions sur les prix. Selon les dernières estimations préliminaires, tant les coûts des intrants que les prix à la production ont augmenté en septembre à leur rythme le plus rapide depuis quatre mois. Cette résilience est importante car elle réduit la probabilité qu’un affaiblissement de la demande ramène naturellement l’inflation vers son objectif. Au contraire, elle renforce la possibilité que la BCE doive maintenir une orientation restrictive de sa politique monétaire plus longtemps.
Les marchés financiers semblent s’orienter dans cette direction. Les investisseurs anticipent déjà près de quatre hausses supplémentaires de 0,25 point de la part de la BCE au cours de l’année à venir, en plus des deux hausses déjà mises en œuvre.
Notre scénario de base prévoit que l’inflation restera supérieure à l’objectif de 2 % de la BCE tout au long de l’année 2027. La hausse des prix du pétrole devrait maintenir l’inflation globale à un niveau élevé jusqu’à la fin de l’année, tandis que la répercussion différée de la hausse des prix du gaz naturel devrait continuer à peser sur les factures d’énergie des ménages. Nous prévoyons que la BCE relèvera une nouvelle fois son taux de dépôt en décembre, à 2,75 %, ce qui renforcerait encore le caractère restrictif de sa politique monétaire. Au-delà de cela, la durée de la crise énergétique – et ses répercussions – déterminera en grande partie l’orientation de la politique monétaire.
Mais dans l’ensemble, les risques d’inflation dans la zone euro s’orientent à la hausse. Les prix de l’énergie sont plus élevés, le soutien budgétaire est limité, les prix des matières premières agricoles sont en hausse et l’activité économique reste étonnamment résiliente. Même si l’inflation n’est peut-être pas encore ancrée dans les salaires et les anticipations d’inflation, la lutte de la BCE contre l’inflation n’est pas terminée. Les marchés semblent en être conscients, mais le risque grandit que les acteurs du marché sous-estiment encore la persistance que pourrait prendre le choc inflationniste actuel.
Disclaimer
All financial data and/or economic information released by this Publication (the “Publication”); (the “Data” or the “Financial data
and/or economic information”), are provided for information purposes only,
without warranty of any kind, including without limitation the warranties of merchantability, fitness for a particular
purpose or warranties and non-infringement of any patent, intellectual property or proprietary rights of any party, and
are not intended for trading purposes. Banque Internationale à Luxembourg SA (the “Bank”) does not guarantee expressly or
impliedly, the sequence, accuracy, adequacy, legality, completeness, reliability, usefulness or timeless of any Data.
All Financial data and/or economic information provided may be delayed or may contain errors or be incomplete.
This disclaimer applies to both isolated and aggregate uses of the Data. All Data is provided on an “as is” basis. None of
the Financial data and/or economic information contained on this Publication constitutes a solicitation, offer, opinion, or
recommendation, a guarantee of results, nor a solicitation by the Bank of an offer to buy or sell any security, products and
services mentioned into it or to make investments. Moreover, none of the Financial data and/or economic information contained on
this Publication provides legal, tax accounting, financial or investment advice or services regarding the profitability or
suitability of any security or investment. This Publication has not been prepared with the aim to take an investor’s particular investment objectives,
financial position or needs into account. It is up to the investor himself to consider whether the Data contained herein this
Publication is appropriate to his needs, financial position and objectives or to seek professional independent advice before making
an investment decision based upon the Data. No investment decision whatsoever may result from solely reading this document. In order
to read and understand the Financial data and/or economic information included in this document, you will need to have knowledge and
experience of financial markets. If this is not the case, please contact your relationship manager. This Publication is prepared by
the Bank and is based on data available to the public and upon information from sources believed to be reliable and accurate, taken from
stock exchanges and third parties. The Bank, including its parent,- subsidiary or affiliate entities, agents, directors, officers,
employees, representatives or suppliers, shall not, directly or indirectly, be liable, in any way, for any: inaccuracies or errors
in or omissions from the Financial data and/or economic information, including but not limited to financial data regardless of the
cause of such or for any investment decision made, action taken, or action not taken of whatever nature in reliance upon any Data
provided herein, nor for any loss or damage, direct or indirect, special or consequential, arising from any use of this Publication
or of its content. This Publication is only valid at the moment of its editing, unless otherwise specified. All Financial data and/or
economic information contained herein can also quickly become out-of- date. All Data is subject to change without notice and may not be
incorporated in any new version of this Publication. The Bank has no obligation to update this Publication upon the availability of new data,
the occurrence of new events and/or other evolutions. Before making an investment decision, the investor must read carefully the terms and
conditions of the documentation relating to the specific products or services. Past performance is no guarantee of future performance.
Products or services described in this Publication may not be available in all countries and may be subject to restrictions in some persons
or in some countries. No part of this Publication may be reproduced, distributed, modified, linked to or used for any public or commercial
purpose without the prior written consent of the Bank. In any case, all Financial data and/or economic information provided on this Publication
are not intended for use by, or distribution to, any person or entity in any jurisdiction or country where such use or distribution would be
contrary to law and/or regulation. If you have obtained this Publication from a source other than the Bank website, be aware that electronic
documentation can be altered subsequent to original distribution.
As economic conditions are subject to change, the information and opinions presented in this outlook are current only as of the date
indicated in the matrix or the publication date. This publication is based on data available to the public and upon information that is
considered as reliable. Even if particular attention has been paid to its content, no guarantee, warranty or representation is given to the
accuracy or completeness thereof. Banque Internationale à Luxembourg cannot be held liable or responsible with respect to the information
expressed herein. This document has been prepared only for information purposes and does not constitute an offer or invitation to make investments.
It is up to investors themselves to consider whether the information contained herein is appropriate to their needs and objectives or to seek advice
before making an investment decision based upon this information. Banque Internationale à Luxembourg accepts no liability whatsoever for any investment
decisions of whatever nature by the user of this publication, which are in any way based on this publication, nor for any loss or damage arising
from any use of this publication or its content. This publication, prepared by Banque Internationale à Luxembourg (BIL), may not be copied or
duplicated in any form whatsoever or redistributed without the prior written consent of BIL 69, route d’Esch ı L-2953 Luxembourg ı
RCS Luxembourg B-6307 ı Tel. +352 4590 6699 ı www.bil.com.
Read more
More
octobre 2, 2026
Weekly Investment Insights
Posted as of midday 2nd October. Thank you for your continued readership. Please note that our weekly insights will pause throughout October, resuming 2nd...
août 7, 2026
BILBoardBILBoard Août 2026 – Éclipse partielle
Une éclipse solaire aura lieu au Luxembourg le 12 août : environ 90 % du Soleil sera masqué peu avant le coucher du soleil. L’économie...
juillet 21, 2026
BILBoardBILBoard Juillet 2026 – Une embellie ...
Sur la base des décisions prises lors du Comité d’allocation d’actifs du 6 juillet. Il y a seulement quelques semaines, il semblait que le pire...
juin 16, 2026
BILBoardBILBoard Mi-année 2026 – À la r...
Le dimanche 21 juin marque le début officiel de l'été, ici, dans l'hémisphère Nord. Pourtant, après un printemps exceptionnellement chaud, le temps s'est rafraîchi et...